Edição 390
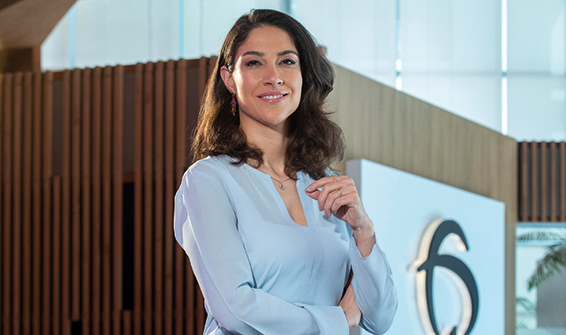
Ana, da Bradesco Asset: posições mais curtas e táticas para atravessar a volatilidade dos mercados
A volatilidade dos mercados, os juros ainda elevados e as mudanças frequentes no cenário local e internacional levaram as gestoras a combinar maior cautela com diversificação seletiva. Em lugar de grandes posições estruturais, ganharam espaço estratégias mais curtas e táticas, ativos de melhor qualidade e exposições graduais ao risco e ao exterior, ajustadas ao perfil de cada investidor.
A moderação do risco e a gestão tática marcaram a renda fixa em 2026, diante de um ambiente volátil e sujeito a mudanças praticamente semanais. Tarifaços dos Estados Unidos, guerras no Golfo Pérsico e na Ucrânia, tensões entre Estados Unidos e China e reviravoltas provocadas por publicações nas redes sociais reduziram o espaço para posições estruturais, explica a CIO da Bradesco Asset Management, Ana Rodela. “Nesse ambiente, as posições estruturais de investimento perderam peso e ficaram mais curtas, táticas. Temos operado mais opções digitais de cupom e outras ferramentas para reduzir ou fechar posições”, explica.
A imprevisibilidade geopolítica também produziu surpresas quanto à duração da guerra dos Estados Unidos contra o Irã. Entre acordos frustrados e ataques inesperados, o mercado perdeu referências para estimar um preço de equilíbrio para o petróleo, com impactos sobre a inflação e a trajetória dos juros internacionais. As incertezas em torno das empresas de inteligência artificial e a influência das pesquisas eleitorais sobre o mercado doméstico completam o cenário.
Sem uma tendência clara em 2026, a renda fixa poderá apresentar desempenho mais positivo em 2027, dependendo do ambiente macroeconômico e dos juros. “Este ano essa classe ficou muito sujeita à habilidade do gestor conseguir pequenos ganhos no dia a dia, com mais espaço para a queda da Selic”, diz Ana.
No crédito privado, as companhias já demonstravam preocupação com a inadimplência nas conversas com as instituições financeiras. A Bradesco Asset adotou maior cautela na avaliação da qualidade dos emissores, mas manteve a alocação em crédito acima do nível de equilíbrio, o que permitiu aproveitar oportunidades quando ocorreram os eventos de crédito. “Isso porque estávamos bem alocados e sem qualquer ativo envolvido naqueles eventos”, afirma.
Para 2027, a expectativa de redução da atividade econômica adiciona o risco de queda das receitas das empresas aos custos financeiros ainda elevados. A velocidade de desaceleração do crédito é outra dúvida. “A concessão de crédito está acelerando atualmente, mas em velocidade menor. O consignado, por sua vez, deveria ser uma liberação de renda ao desafogar as dívidas, mas na verdade está funcionando para as pessoas empilharem mais dívidas”, pondera.
Se os cortes graduais levarem a Selic a 11,75% no final de 2027, o cenário deverá favorecer a renda fixa e também a renda variável, por meio da reprecificação dos ativos e da redução das despesas financeiras das companhias. “A renda variável aqui já tem sentido mais interesse por parte dos investidores mas os dados ainda não mostram isso como efeito da redução do juro”, afirma Ana.
Migração dos RPPS – Mesmo com a captação fraca da indústria de ativos de risco, o BTG Pactual Asset registrou desempenho positivo entre os investidores institucionais, particularmente os RPPS, segundo Tiago Lima, head de Distribuição da gestora.
As restrições legais levaram os regimes próprios a examinar mais detalhadamente as carteiras e a discutir o aumento ou a redução das exposições a renda variável, multimercados e private equity. “Ou eles melhoram o seu nível no Pró-Gestão ou terão que fazer resgates em suas carteiras, então eles têm antecipado essa discussão sobre o risco”, diz Lima.
A captação em renda variável entre os investidores institucionais alcançou R$ 300 milhões neste ano. Os fundos de pensão, por sua vez, ainda não iniciaram uma migração mais ampla para o risco e permanecem concentrados em títulos públicos. “Eles têm feito apenas alguns movimentos para terceirizar mandatos de alocação em ações e multimercados, além de exterior, mas são poucos”, afirma Lima.
A manutenção dos juros no patamar atual enfrenta resistência por dificultar a situação das empresas e contribuir para o aumento das recuperações judiciais. “Temos preferido olhar mais para companhias de utilities e para aquelas com maior geração de caixa. Nas carteiras de exterior, a diversificação internacional é uma alternativa interessante”, diz.
Embora o cenário internacional permaneça nublado, o setor de tecnologia continua demonstrando capacidade de geração de caixa e entrega de resultados.
Prateleira global – A Franklin Templeton observa alguma aceleração dos investimentos no exterior, apesar dos juros ainda elevados no Brasil. O movimento alcança tanto o varejo quanto os fundos de pensão e, segundo Marc Forster, head da casa no país, reflete o trabalho da indústria internacional de gestão para estimular a diversificação dos investidores brasileiros.
Além dos produtos tradicionais de renda fixa e de crédito, tanto high grade quanto estruturado por meio de FIDCs, as estratégias internacionais estão entre as principais responsáveis pela captação da gestora no Brasil. “Caso o mundo todo sacuda, é importante ter o investimento diversificado em outras prateleiras, em outros países”, afirma Forster.
Por Classes (arquivo em pdf)