Edição 390

A Norges Bank Investment Management (NBIM), gestora do fundo soberano da Noruega e maior investidor individual em ações do mundo, com US$ 2,3 trilhões em ativos e dona de cerca de 1,5% das ações de todas as companhias listadas no globo, publicou em 29 de setembro um manifesto em defesa dos direitos dos acionistas. A instituição alerta que investidores minoritários estão perdendo proteção em diferentes mercados.
Intitulado Shareholder rights under pressure (Direitos dos acionistas sob pressão), o documento apresenta os princípios que, na visão da NBIM, devem orientar reguladores, bolsas, provedores de índices, empresas e investidores. Também anuncia que a gestora intensificará sua atuação sobre o tema. “Estamos preocupados porque esses direitos vêm sendo reduzidos em muitos mercados, não apenas nos Estados Unidos”, afirma Carine Smith Ihenacho, diretora de Governança e Compliance da NBIM.
A preocupação decorre de mudanças promovidas para facilitar listagens e atrair ofertas públicas de ações. Na avaliação da NBIM, parte dessas medidas reduz custos legítimos, mas outras transferem poder dos acionistas para fundadores, controladores e administradores de empresas. “Há uma forte competição para conquistar novos IPOs e, por isso, permitem-se mais desvios do que antes”, afirma Nicolai Tangen, presidente-executivo da NBIM.
A gestora é acionista minoritária de mais de 7 mil empresas. Para ela, direitos sólidos contribuem para mercados mais líquidos, ampliam o acesso das companhias a financiamento e reduzem seu custo de capital. A perda dessas proteções, ao contrário, pode afetar as avaliações das empresas e diminuir a disposição dos investidores de permanecerem aplicados durante períodos de instabilidade.
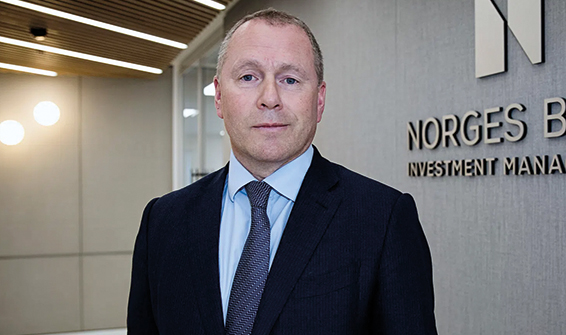
Tangen, da NBIM: “A disputa entre os centros financeiros não pode se transformar numa competição para oferecer menos aos investidores”.
Quatro direitos fundamentais – O manifesto organiza a defesa dos acionistas em quatro pilares. O primeiro é o acesso a informações relevantes, confiáveis e divulgadas no momento adequado pelas companhias. A NBIM apoia a eliminação de exigências que não produzam informação útil, mas considera perigoso substituir divulgações obrigatórias por comunicações voluntárias. “Os acionistas não conseguem avaliar se uma empresa é administrada em seu interesse sem informações confiáveis”, afirma Tangen.
A posição se insere no debate sobre a flexibilização das exigências aplicadas às companhias abertas nos Estados Unidos. Naquele país, a Securities and Exchange Commission (SEC) propôs em 2026 permitir que as empresas divulguem resultados semestrais, em vez de trimestrais, e eliminar a obrigação de entrega do relatório anual aos acionistas, entre outras alterações. As propostas fazem parte da agenda do governo Donald Trump para reduzir custos regulatórios e estimular novas listagens, mas ainda dependem de consulta pública e aprovação.
O segundo pilar é o direito de votar em decisões fundamentais, como eleição de conselheiros, alterações estatutárias e grandes operações societárias. O documento também defende mecanismos para que os acionistas apresentem propostas, indiquem candidatos ao conselho e manifestem preocupações à administração. Essa defesa ganha relevância num momento em que a SEC também propõe revogar a regra federal que permite a acionistas elegíveis incluir propostas nos materiais de votação das companhias. Pela mudança, o tratamento dessas iniciativas passaria a depender da legislação estadual e das regras internas de cada empresa, o que poderia facilitar a adoção de estatutos mais restritivos e diminuir a capacidade de influência dos minoritários.
Nesse ponto, o principal alvo da NBIM são as estruturas com diferentes classes de ações, nas quais fundadores e controladores concentram poder de voto superior à sua participação econômica. A gestora reconhece que esse instrumento pode incentivar empresários a abrir o capital, mas sustenta que, com o passar do tempo, os direitos políticos devem acompanhar a parcela efetivamente investida por cada acionista.
Um dos casos mais emblemáticos é o da SpaceX. Depois da abertura de capital, Elon Musk manteve mais de 80% do poder de voto da companhia por meio de ações supervotantes, apesar de possuir uma participação econômica bem menor. A estrutura também lhe assegurou influência sobre a composição do conselho e sobre decisões societárias relevantes, limitando, na prática, a capacidade dos demais acionistas de interferir na gestão.
O problema está ganhando dimensão. Nos Estados Unidos, 36% das companhias que realizaram IPOs no primeiro semestre de 2026 adotaram ações com direitos de voto diferenciados, a maior proporção desde que o Council of Institutional Investors começou a acompanhar o indicador, em 2017.
Transferência de valor – O terceiro pilar é o direito de participar proporcionalmente dos resultados econômicos. Isso exige proteção contra operações que transfiram valor da companhia para controladores ou administradores em prejuízo dos minoritários, especialmente nas transações entre partes relacionadas.
O risco surge quando um controlador participa dos dois lados de uma operação e pode influenciar seu preço ou suas condições. No caso da SpaceX, fundos de pensão questionaram as relações comerciais e financeiras entre empresas controladas por Musk. Entre as operações citadas estavam a aquisição da xAI pela SpaceX e um investimento de US$ 2 bilhões da Tesla na companhia espacial, realizados antes que a SpaceX tivesse acionistas públicos e um processo independente de avaliação.
O quarto pilar é o acesso efetivo à Justiça. Para a NBIM, o acionista precisa ter meios de exigir o cumprimento de seus direitos, escolher o foro adequado e apresentar uma demanda sem custos ou atrasos excessivos. Regras contra processos oportunistas são consideradas legítimas, desde que não inviabilizem ações fundamentadas.
Também nesse aspecto a SpaceX tornou-se referência no debate. A companhia adotou arbitragem obrigatória, restringiu ações coletivas e estabeleceu barreiras para processos apresentados por acionistas. A combinação dessas regras com a transferência de sua sede jurídica para o Texas reduz as possibilidades de os minoritários questionarem a administração nos tribunais.
Fundos de pensão apoiam – O documento encontra respaldo entre grandes investidores institucionais. O Council of Institutional Investors (Conselho de Investidores Institucionais), associação que reúne fundos de pensão, fundações, fundos soberanos e gestoras, considera o princípio de “uma ação, um voto” uma base da boa governança e defende que estruturas com poder diferenciado tenham prazo para acabar.
“Os investidores devem ter direito de voto proporcional ao tamanho de sua participação”, afirma o CII. Para a entidade, a existência de uma única classe de ações também torna o conselho de administração responsável perante o conjunto dos acionistas, e não apenas diante dos fundadores.
Nos Estados Unidos, dirigentes da CalPERS e dos fundos de aposentadoria do Estado e da cidade de Nova York defenderam recentemente regras semelhantes: igualdade de voto ou extinção das ações supervotantes em até sete anos; conselho majoritariamente independente; e proteção contra transações envolvendo partes relacionadas. Juntos, os sistemas administram mais de US$ 1 trilhão.
“Uma empresa que pode se tornar participação inevitável nas carteiras precisa respeitar as proteções básicas exigidas pelo capital institucional”, afirmaram os dirigentes da CII em carta à SpaceX. A referência à participação inevitável decorre da possibilidade de inclusão da companhia em grandes índices, o que obriga fundos passivos a comprar suas ações.
A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) adota uma visão mais ponderada, mas reconhece os riscos apontados pela NBIM. Segundo a entidade, estruturas acionárias flexíveis podem favorecer a inovação e preservar a visão dos fundadores. Mas a separação persistente entre propriedade e controle pode elevar conflitos de agência, prejudicar minoritários e provocar descontos na avaliação das empresas.
Escolha do investidor – O apoio à posição da NBIM não é consensual. Mark Uyeda, integrante da SEC, sustenta que a prioridade do regulador deve ser garantir a divulgação adequada das estruturas de governança, e não proibi-las. “Se os potenciais investidores tiverem preocupação com a governança, seu instrumento mais poderoso é não comprar as ações”, afirma Uyeda. Segundo ele, a legislação federal americana concentra-se na transparência das condições oferecidas e não autoriza a SEC a aprovar ou rejeitar o modelo de governança escolhido por uma companhia.
Uyeda reconhece, contudo, que a expansão da gestão passiva dificulta essa escolha, porque fundos que seguem índices podem ser pressionados a adquirir uma empresa depois de sua inclusão em determinado indicador. Ainda assim, argumenta que os investidores podem escolher índices alternativos, gestão ativa ou carteiras personalizadas.
É justamente por isso que a NBIM atribui responsabilidade aos provedores de índices. Suas decisões passaram a determinar quais empresas integrarão automaticamente as carteiras de trilhões de dólares. O histórico mostra, porém, respostas distintas: a FTSE Russell estabeleceu um nível mínimo de poder de voto em circulação, enquanto a MSCI decidiu não considerar esse fator na composição de seus principais índices. A S&P, depois de restringir a entrada de empresas com múltiplas classes, voltou atrás em 2023.
Responsabilidade compartilhada – O manifesto evita concentrar a cobrança apenas nos reguladores. Para a NBIM, as bolsas precisam preservar seus padrões de governança mesmo quando disputam novas listagens. Segundo o documento, os conselhos de administração também devem considerar os direitos dos acionistas ao escolher o país de incorporação, o local de negociação das ações e as regras internas da companhia. Os próprios investidores, por sua vez, precisam votar, dialogar com as empresas e apoiar iniciativas que preservem direitos coletivos. A NBIM promete ampliar conversas com companhias, bolsas, autoridades e provedores de índices, além de acompanhar o tratamento recebido pelos minoritários e refletir esse monitoramento em seus votos nas assembleias.
A advertência central é que mudanças aparentemente isoladas podem, em conjunto, alterar a relação entre as empresas e quem fornece seu capital. “A disputa entre os centros financeiros não pode se transformar numa competição para oferecer menos aos investidores”, escreveu Tangen.